
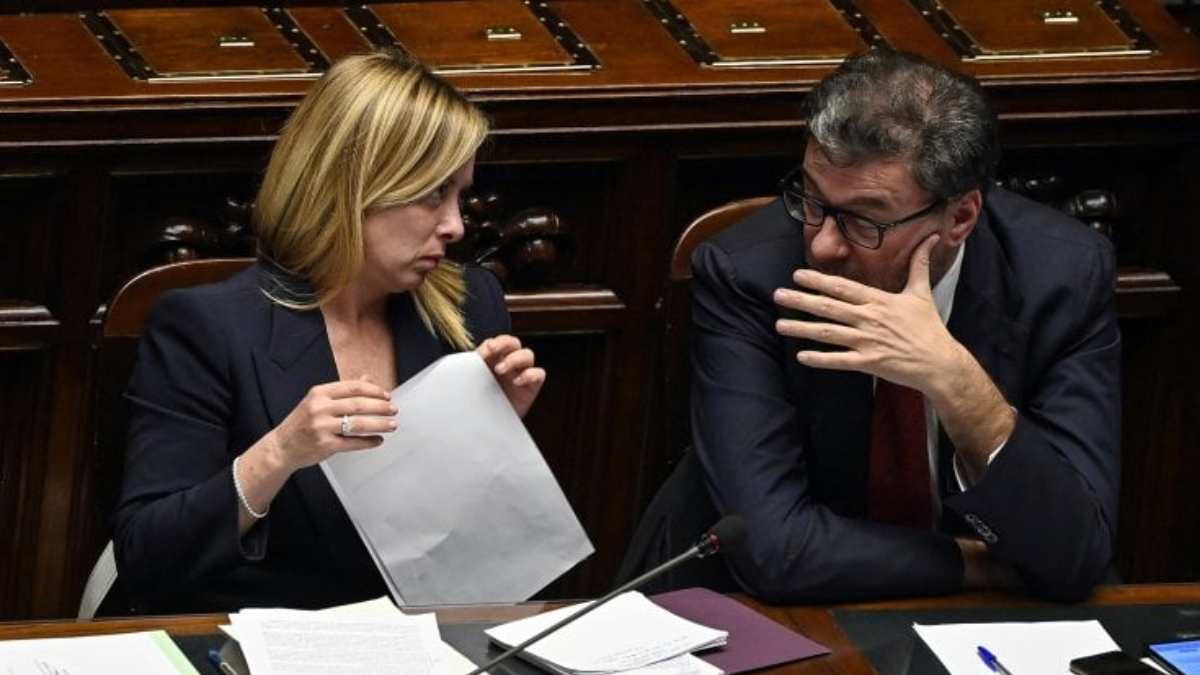

Per capire perché il rapporto tra il governo Meloni e le banche si sia incrinato, bisogna guardare a due cifre. La prima è 4,4 miliardi di euro: quanto la manovra chiede in più a banche e assicurazioni nel 2027. La seconda è 20,5 miliardi: il valore dei crediti del Superbonus che banche e imprese contavano di utilizzare l’anno prossimo e che il governo vuole distribuire su più anni. La prima cifra riguarda le tasse da pagare; la seconda, le scadenze sulle quali gli istituti avevano fatto affidamento quando avevano comprato quei crediti. È soprattutto su questo secondo punto che il confronto si è fatto duro.
La questione è già entrata nel dibattito sulle prossime elezioni. Matteo Salvini indica nel contributo delle banche una fonte di finanziamento per consentire a più lavoratori di andare in pensione a 64 anni. Giorgia Meloni può così presentare agli elettori una scelta precisa: chiedere di più a un settore che ha registrato utili elevati per finanziare una parte degli impegni della maggioranza. Il problema è che una nuova imposta e un incasso rinviato hanno effetti molto diversi sui conti dello Stato.
Il Superbonus e la scadenza che cambia dopo l’acquisto
Negli anni del Superbonus molte imprese hanno praticato ai clienti lo sconto in fattura e poi ceduto alle banche il relativo credito fiscale. La banca anticipava denaro all’impresa e acquistava il credito a un prezzo concordato, sapendo quando avrebbe potuto usarlo per pagare meno imposte. La data di utilizzo contribuiva quindi a determinare il prezzo: recuperare centomila euro l’anno prossimo ha un valore economico diverso dal recuperarne diecimila all’anno per dieci anni.
È proprio quel calendario che il disegno di legge riscrive. Nel testo iniziale, la quota utilizzabile nel 2027 per determinati lavori del 2023 viene suddivisa in dieci rate annuali, fino al 2036. I 20,5 miliardi interessati comprendono anche crediti rimasti in mano alle imprese. Per un costruttore che contava di compensare le imposte l’anno prossimo, la conseguenza è concreta: dovrà trovare liquidità per versare al fisco una somma che pensava di avere già coperto.
Per lo Stato il vantaggio è immediato, ma temporaneo. Secondo l’audizione della Banca d’Italia sulla manovra, con il piano decennale il Tesoro avrebbe bisogno di finanziarsi per 18,5 miliardi in meno nel 2027 e per circa 2,1 miliardi in più all’anno nei nove anni successivi. Il deficit non cambia, perché il costo del Superbonus è già stato registrato nei conti pubblici. Non è dunque un default: il credito conserva il suo valore nominale. La contestazione riguarda il costo dell’attesa e chi debba sostenerlo.
Quanto pagherebbero davvero le banche
Sul fronte delle imposte, il contributo aggiuntivo di banche e assicurazioni è stimato in 7,7 miliardi nel triennio: ai 4,4 miliardi del 2027 seguirebbero 2,5 miliardi nel 2028 e 800 milioni nel 2029. Per le banche, l’aliquota nominale dell’Ires, l’imposta sul reddito delle società, passerebbe dal 27,5 al 30,5 per cento per due anni. Ha invece carattere permanente la riduzione, dal 90 al 30 per cento, della quota di alcune spese amministrative e di investimento che gli istituti possono dedurre ai fini dell’Irap.
Qui si vede perché parlare soltanto di tassa sugli extraprofitti sia impreciso. Una banca con molte filiali sostiene spese per immobili e attrezzature; una che investe nei servizi digitali acquista tecnologia. Ridurre le deduzioni aumenta il costo fiscale di queste scelte anche quando non hanno prodotto profitti eccezionali. La Banca d’Italia riconosce che il settore ha bilanci solidi, ma avverte che cambiamenti frequenti o inattesi del fisco rendono più difficili le decisioni di investimento.
Perché Messina e Orcel hanno alzato i toni
Carlo Messina, amministratore delegato di Intesa Sanpaolo, ha definito «sudamericana» la misura sui crediti edilizi. Andrea Orcel, alla guida di UniCredit, ha contestato l’idea che si possa ricorrere alle banche ogni volta che manca una copertura di bilancio. Lo scorso anno il governo aveva negoziato con il settore il contributo da versare. Questa volta gli istituti si sono trovati davanti sia a un aumento del prelievo sia alla revisione delle condizioni di operazioni già concluse.
Per il ministro dell’Economia Giancarlo Giorgetti, anche la stabilità dei conti pubblici ha aiutato le banche italiane a ottenere risultati migliori: chiedere loro un contributo è quindi, nella lettura del governo, una scelta giustificata. Sul Superbonus, però, la trattativa resta aperta. Tra gli emendamenti alla manovra ricostruiti dall’ANSA, Forza Italia propone di ridurre l’attesa a cinque anni per le micro, piccole e medie imprese con crediti fino a 500mila euro. È una correzione circoscritta: per una piccola impresa dimezzerebbe i tempi di recupero, mentre per le banche lascerebbe aperto il problema.
La domanda che arriva fino alle elezioni
La ricaduta elettorale si vede già nelle scelte della maggioranza. Mentre Forza Italia cerca di tutelare le imprese che hanno crediti da recuperare, la Lega propone altri tre punti di Ires sulle banche, oltre all’aumento già previsto, e lega la richiesta a Quota 64. Per Salvini il messaggio è semplice da portare in campagna elettorale: a finanziare una maggiore flessibilità sulle pensioni contribuirebbe chi ha guadagnato di più. Per il centrosinistra, che da tempo chiede di tassare maggiormente i profitti bancari, il terreno di confronto più netto è un altro: si può sostenere un prelievo più alto sugli utili e contestare, allo stesso tempo, il rinvio di crediti già acquistati.
Per Meloni, il banco di prova sarà il testo che uscirà dal Parlamento. Se passerà una nuova forma di pensionamento anticipato, il governo potrà indicare agli elettori chi ne beneficia e chi contribuisce a pagarla. Sul Superbonus dovrà spiegare una scelta diversa: far respirare i conti del 2027 chiedendo a banche e imprese di aspettare. È qui che la guerra fredda può pesare sul voto: sul giudizio di chi vedrà mantenuta una promessa e di chi, invece, si è visto spostare una scadenza.